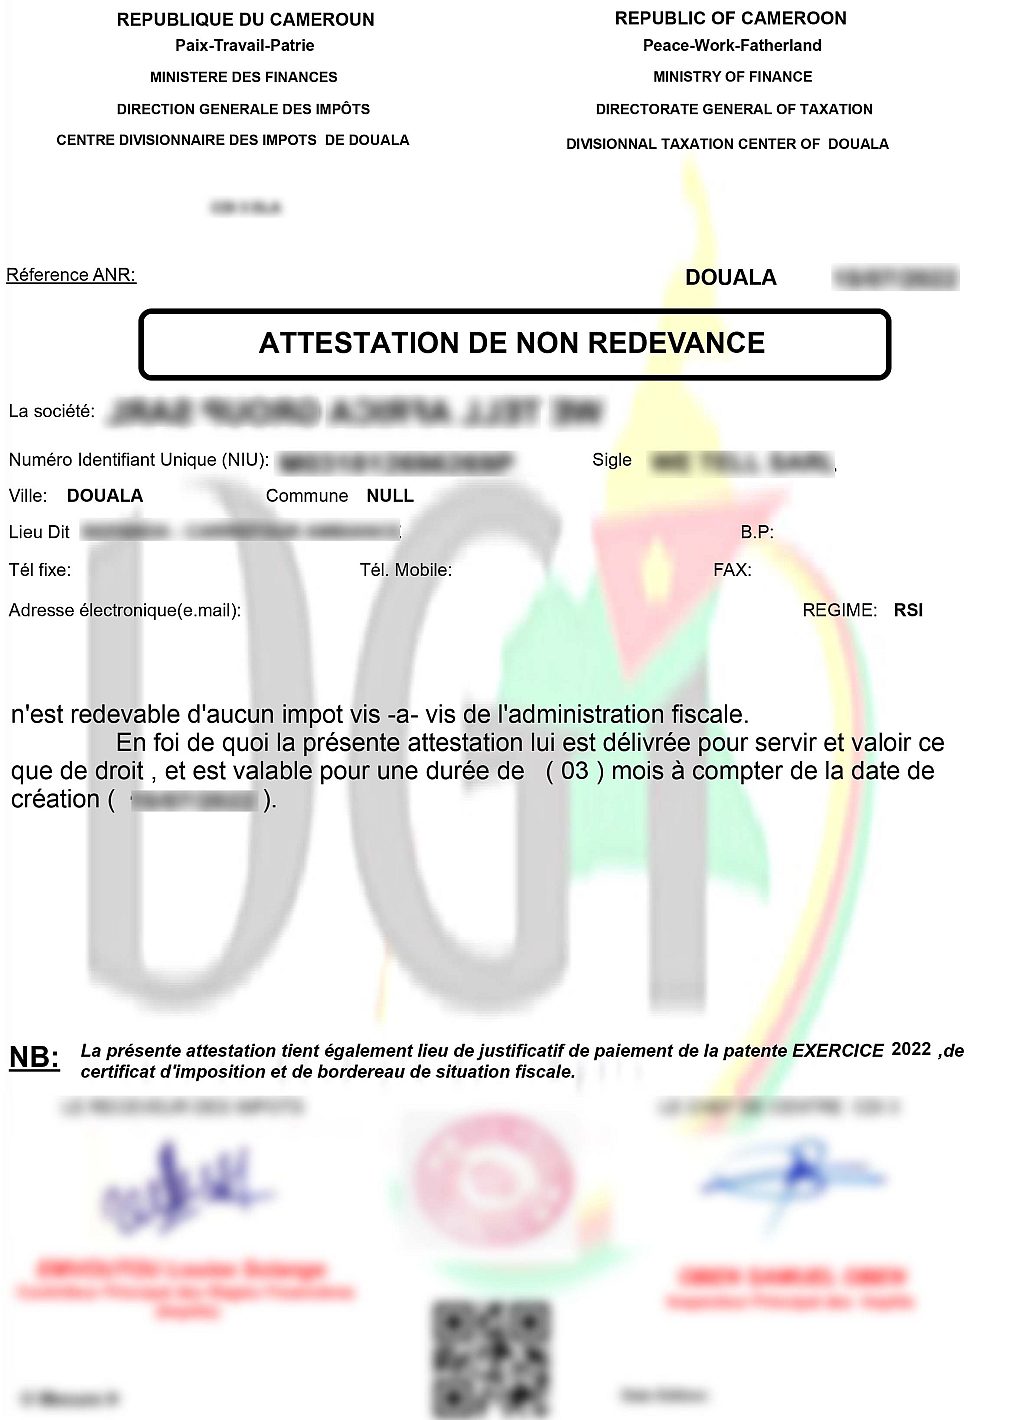
L’attestation de non-redevance (ANR) est un document fiscal qui atteste qu’un contribuable est à jour de ses obligations fiscales à la date de sa délivrance. Pendant plusieurs années, elle a été exigée pour de nombreuses démarches administratives, notamment les marchés publics, les demandes d’agrément, les licences et certaines formalités auprès des administrations.
Depuis l’entrée en vigueur de la loi de finances 2024, l’Attestation de Conformité Fiscale (ACF) remplace progressivement l’attestation de non-redevance dans plusieurs procédures. L’ACF est délivrée par la Direction Générale des Impôts (DGI) et peut être obtenue en ligne pour les contribuables remplissant les conditions requises.
Qu’est-ce qu’une attestation de non-redevance ?
L’attestation de non-redevance est un document officiel délivré par l’administration fiscale.
Elle certifie notamment que le contribuable :
- est identifié auprès de l’administration fiscale ;
- est à jour de ses obligations fiscales au moment de la délivrance ;
- peut justifier de sa régularité fiscale pour certaines démarches.
Aujourd’hui, dans de nombreuses procédures, cette fonction est assurée par l’Attestation de Conformité Fiscale (ACF).
À quoi sert cette attestation ?
Ce document est demandé dans de nombreuses situations.
Il peut notamment être exigé pour :
- participer à un marché public ;
- répondre à un appel d’offres ;
- obtenir certains agréments administratifs ;
- effectuer certaines formalités auprès des administrations ;
- constituer certains dossiers bancaires.
Les exigences varient selon la nature de la procédure concernée.
Qui peut demander une attestation ?
L’attestation peut être sollicitée par :
- les entreprises ;
- les commerçants ;
- les professions libérales ;
- les entrepreneurs individuels ;
- les personnes physiques soumises à des obligations fiscales.
Le demandeur doit être régulièrement immatriculé auprès de l’administration fiscale.
Les conditions à remplir
Avant de demander l’attestation, il est recommandé de vérifier que votre situation fiscale est régulière.
Cela implique notamment :
- le dépôt des déclarations obligatoires ;
- le paiement des impôts exigibles ;
- la régularisation des éventuels arriérés ;
- la mise à jour de votre dossier fiscal.
Une dette fiscale non régularisée peut empêcher la délivrance de l’attestation.
Les documents généralement demandés
Selon votre situation, l’administration peut demander plusieurs pièces.
Les documents les plus courants sont :
- une demande adressée au centre des impôts compétent ;
- une copie de la Carte Nationale d’Identité ou de la pièce d’identité du responsable ;
- le Numéro d’Identifiant Unique (NIU) ou la carte de contribuable ;
- le Registre du Commerce et du Crédit Mobilier (RCCM) pour les entreprises ;
- les justificatifs de paiement des impôts lorsque cela est nécessaire.
La liste exacte peut varier selon votre centre des impôts et votre statut.
Où déposer la demande ?
La demande est adressée au centre des impôts dont dépend le contribuable.
Selon votre situation, il peut s’agir :
- d’un Centre Divisionnaire des Impôts ;
- d’un Centre des Impôts des Moyennes Entreprises (CIME) ;
- d’un autre service compétent de la Direction Générale des Impôts.
Les contribuables utilisant les services en ligne peuvent également effectuer certaines démarches via le portail de la DGI.
Comment obtenir l’attestation en ligne ?
La Direction Générale des Impôts met à disposition un service de délivrance électronique.
Après connexion à votre espace fiscal, vous pouvez :
- vérifier votre situation fiscale ;
- générer votre attestation lorsqu’elle est disponible ;
- télécharger le document.
Ce système permet de réduire les délais pour les contribuables éligibles.
Quel est le délai d’obtention ?
Le délai dépend de la situation du contribuable et du mode de traitement.
Dans les centres informatisés, l’attestation pouvait être délivrée rapidement lorsque toutes les conditions étaient remplies. Les démarches en ligne permettent également un traitement plus rapide pour les dossiers conformes.
Quelle est la durée de validité ?
L’Attestation de Conformité Fiscale est généralement valable trois mois, sauf disposition particulière applicable à la procédure concernée.
Avant de déposer votre dossier, vérifiez toujours que votre attestation est encore valide.
Que faire en cas de refus ?
Si votre demande est refusée, commencez par identifier le motif.
Les causes les plus fréquentes sont :
- des impôts impayés ;
- des déclarations fiscales non déposées ;
- des informations administratives incomplètes ;
- des incohérences dans le dossier fiscal.
Après régularisation de votre situation, vous pourrez déposer une nouvelle demande.
Les erreurs à éviter
Les erreurs les plus fréquentes sont :
- demander l’attestation alors que des déclarations restent en attente ;
- ne pas vérifier la validité du NIU ;
- déposer un dossier incomplet ;
- attendre la dernière minute avant un appel d’offres ;
- utiliser une attestation expirée.
Une vérification préalable permet d’éviter la majorité de ces difficultés.
Conseils pour obtenir rapidement votre attestation
Maintenez vos déclarations fiscales à jour tout au long de l’année plutôt que d’attendre un appel d’offres ou une formalité administrative. Une situation fiscale régulière facilite considérablement la délivrance de l’attestation.
Créez également votre espace sur les services en ligne de la Direction Générale des Impôts afin de pouvoir consulter votre situation fiscale et télécharger les documents disponibles sans vous déplacer lorsque cette option est proposée.
Questions fréquentes
L’attestation de non-redevance existe-t-elle toujours ?
Depuis la loi de finances 2024, l’Attestation de Conformité Fiscale (ACF) remplace progressivement l’attestation de non-redevance pour de nombreuses démarches administratives. Selon la procédure concernée, il convient de vérifier quel document est exigé.
Peut-on obtenir l’attestation en ligne ?
Oui. La Direction Générale des Impôts permet aux contribuables éligibles de générer leur attestation via son portail électronique lorsqu’ils remplissent les conditions requises.
L’attestation est-elle obligatoire pour les marchés publics ?
Oui. Les entreprises participant aux marchés publics doivent généralement justifier de leur régularité fiscale. Aujourd’hui, cette exigence est le plus souvent satisfaite par la présentation de l’Attestation de Conformité Fiscale lorsque celle-ci est prévue par la réglementation ou les documents de consultation.
Conclusion
L’attestation de non-redevance, aujourd’hui largement remplacée par l’Attestation de Conformité Fiscale pour de nombreuses démarches, demeure un document essentiel pour démontrer la régularité fiscale d’un contribuable au Cameroun. Elle est fréquemment demandée dans les marchés publics, les appels d’offres, les demandes d’agrément et diverses formalités administratives.
Pour l’obtenir rapidement, il est indispensable de maintenir vos déclarations fiscales à jour, de régler vos impôts dans les délais et de vérifier régulièrement votre situation auprès de la Direction Générale des Impôts. Une bonne gestion fiscale vous permettra d’éviter les retards et de répondre rapidement aux exigences des administrations et des partenaires financiers.


